Ada kalanya seseorang membeli sesuatu bukan karena benar-benar membutuhkannya, melainkan karena sedang bosan, melihat promosi menarik, atau ingin mendapatkan kepuasan dengan cepat. Keputusan seperti ini terasa sepele ketika dilakukan sekali. Namun, jika terus berulang, pengeluaran impulsif dapat mengurangi tabungan dan membuat kebutuhan penting semakin sulit dipenuhi.
Kedewasaan finansial bukan hanya tentang kemampuan menghasilkan uang. Hal yang tidak kalah penting adalah memahami kapan uang perlu digunakan, kapan sebaiknya disimpan, dan kapan suatu penawaran perlu dihindari. Di tengah kehidupan digital yang serba cepat, kemampuan menahan diri dan mengevaluasi risiko menjadi bagian penting dari kestabilan ekonomi pribadi.
Memahami Pemicu di Balik Kebiasaan Belanja
Setiap orang memiliki alasan berbeda ketika mengeluarkan uang. Ada yang membeli sesuatu untuk memenuhi kebutuhan, sementara yang lain melakukannya karena tekanan sosial atau keinginan mendapatkan pengalaman baru. Mengenali pemicu tersebut membantu seseorang membedakan keputusan yang direncanakan dari transaksi yang hanya mengikuti suasana hati.
Cobalah memperhatikan pola pengeluaran selama beberapa minggu. Catat transaksi yang tidak direncanakan dan alasan di baliknya. Apakah pembelian terjadi setelah melihat diskon? Apakah pengeluaran bertambah ketika sedang stres? Atau apakah keputusan dibuat karena takut kehilangan kesempatan?
Jawaban dari pertanyaan tersebut dapat membantu menentukan perubahan yang sesuai. Memberikan jeda sebelum membayar, misalnya, bisa mengurangi pembelian yang sebenarnya tidak diperlukan. Sementara itu, membuat daftar belanja dan menetapkan batas pengeluaran membantu menjaga anggaran tetap realistis.
Membentuk Kebiasaan Finansial yang Lebih Dewasa
Perubahan tidak harus dimulai dengan penghematan besar. Kebiasaan kecil yang mudah dijalankan justru dapat memberikan hasil yang lebih konsisten apabila dilakukan dalam jangka panjang.
Beberapa manfaat dari pengelolaan uang yang terencana antara lain:
- Pengeluaran lebih transparan: Catatan transaksi membantu mengetahui ke mana pendapatan digunakan.
- Kebutuhan utama lebih terjaga: Anggaran membuat pembayaran tagihan dan biaya hidup mendapat prioritas.
- Tabungan lebih konsisten: Penyisihan uang secara rutin membantu membangun cadangan untuk masa depan.
- Keputusan lebih rasional: Batas pengeluaran mengurangi pengaruh emosi dan tekanan promosi.
- Risiko utang berkurang: Perencanaan membantu mencegah penggunaan pinjaman untuk membiayai keinginan sesaat.
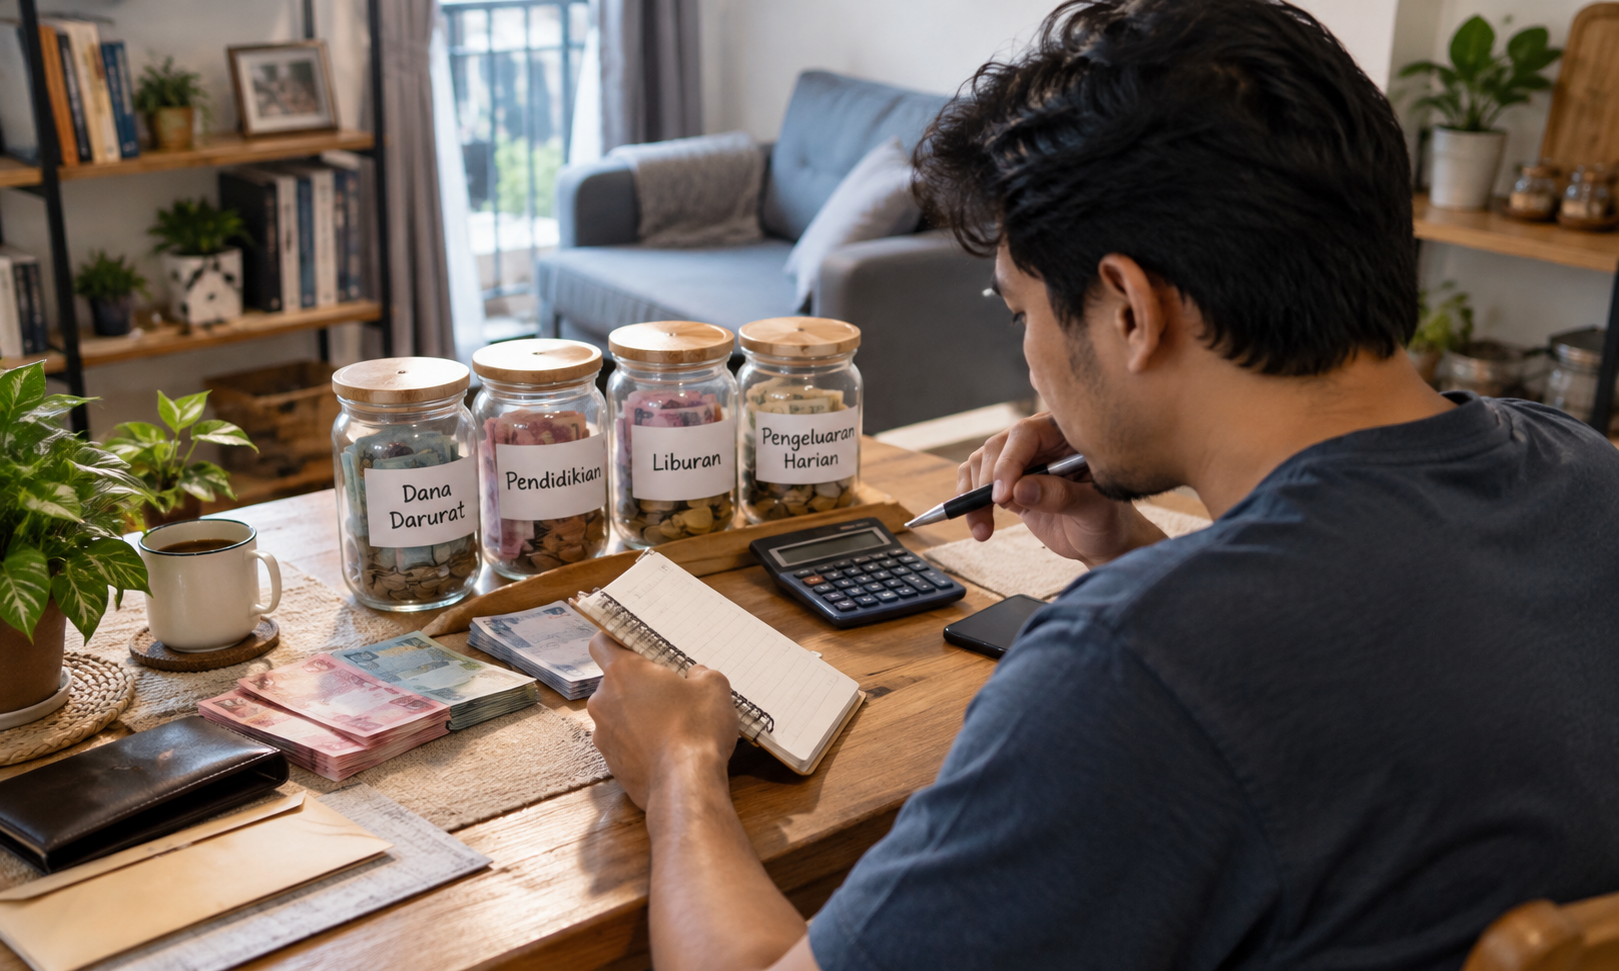
Untuk memulainya, hitung pendapatan bersih dan seluruh kewajiban rutin. Setelah itu, tentukan jumlah yang dapat disimpan serta anggaran untuk aktivitas tambahan. Besarnya alokasi perlu menyesuaikan keadaan masing-masing, termasuk tanggungan keluarga dan biaya hidup.
Saat Hiburan Digital Memerlukan Batas yang Jelas
Hiburan dapat menjadi bagian dari kehidupan yang seimbang, tetapi tidak semua aktivitas memiliki risiko yang sama. Berbagai layanan digital memudahkan orang melakukan transaksi kapan saja, sehingga batas pengeluaran perlu ditetapkan sebelum aktivitas dimulai.
Dalam memilih platform, jangan hanya terpikat oleh tampilan menarik atau promosi besar. Penipuan daring dapat menggunakan situs tiruan, testimoni yang tidak dapat diverifikasi, dan klaim berlebihan untuk mendorong pembayaran. Sebelum menggunakan suatu layanan, periksa identitas pengelola, ketentuan transaksi, reputasi dari sumber independen, kebijakan privasi, serta legalitasnya di wilayah terkait.
Jika sedang mencari informasi mengenai LUXURY111, lakukan pemeriksaan mandiri sebelum mempertimbangkan layanan yang ditawarkan. Nama merek dan materi promosi bukan jaminan keamanan, kredibilitas, maupun keuntungan. Jangan memberikan kata sandi, kode autentikasi, atau informasi perbankan kepada pihak yang tidak jelas.
Perhatian khusus diperlukan pada permainan daring yang melibatkan taruhan. Aktivitas tersebut berisiko menyebabkan kehilangan uang dan tidak menjamin kemenangan. Jangan menggunakan uang kebutuhan pokok, tabungan darurat, dana pendidikan, atau pinjaman untuk bermain. Jika muncul dorongan untuk terus mengeluarkan uang demi menutup kerugian, berhenti merupakan keputusan yang lebih aman daripada mengambil risiko tambahan.
Melindungi Diri dari Keputusan yang Merugikan
Salah satu tanda kedewasaan finansial adalah kesediaan untuk menolak penawaran yang tidak masuk akal. Tawaran dengan batas waktu singkat, janji keuntungan pasti, atau permintaan transfer yang tidak transparan sebaiknya diperiksa secara hati-hati.
Biasakan menanyakan tiga hal sebelum melakukan transaksi: apakah pengeluaran ini diperlukan, apakah dananya tersedia, dan apakah risikonya sudah dipahami? Jika informasi belum jelas, tunda keputusan sampai semua hal penting dapat diperiksa.
Perlindungan juga perlu mencakup rekening dan perangkat digital. Gunakan kata sandi yang kuat, aktifkan verifikasi tambahan jika tersedia, serta pantau mutasi rekening secara berkala. Apabila menemukan transaksi mencurigakan, segera hubungi penyedia layanan keuangan melalui saluran resmi.
Menjadikan Konsistensi sebagai Ukuran Kemajuan
Kestabilan keuangan tidak selalu terlihat dari peningkatan saldo yang besar. Berkurangnya pembelian impulsif, pembayaran tagihan yang lebih teratur, dan tabungan yang mulai terbentuk juga merupakan kemajuan yang berarti.
Evaluasi kondisi keuangan setiap akhir bulan. Jika suatu rencana terlalu sulit dijalankan, sesuaikan jumlahnya tanpa mengabaikan prioritas utama. Tujuan pengelolaan uang bukan membuat hidup terasa terbatas, melainkan memberikan kendali yang lebih baik terhadap pilihan sehari-hari.
Pada akhirnya, pola pikir finansial yang dewasa terbentuk ketika seseorang mampu menyeimbangkan keinginan dengan tanggung jawab. Dengan mengenali pemicu pengeluaran, memeriksa kredibilitas layanan digital, dan menyusun anggaran yang realistis, kestabilan ekonomi dapat dibangun sedikit demi sedikit untuk mendukung kehidupan yang lebih aman pada masa mendatang.i